成本结构在崩溃, AI的新机会
一个行业撑不撑得住,把账除到分钟,就藏不住了
先把判断放在最前面。
BPO 不是“人力成本涨了一点”的问题。是这门生意的计价单位——人月——到头了。
一个人工坐席,一个月固定支出 5,248 元。一个 AI 坐席,一个月固定支出 750 元。7 比 1。
但更要命的不是这 7 倍。是这两笔钱的性质不一样:人工那 5,248 元,打不打得出结果都要付;AI 那边,坐席费之外的成本按分钟走,不打就不花,打不通更不花。
核心判断
一边是固定成本,一边是可变成本。这才是“崩溃还是机会”真正的分界线。
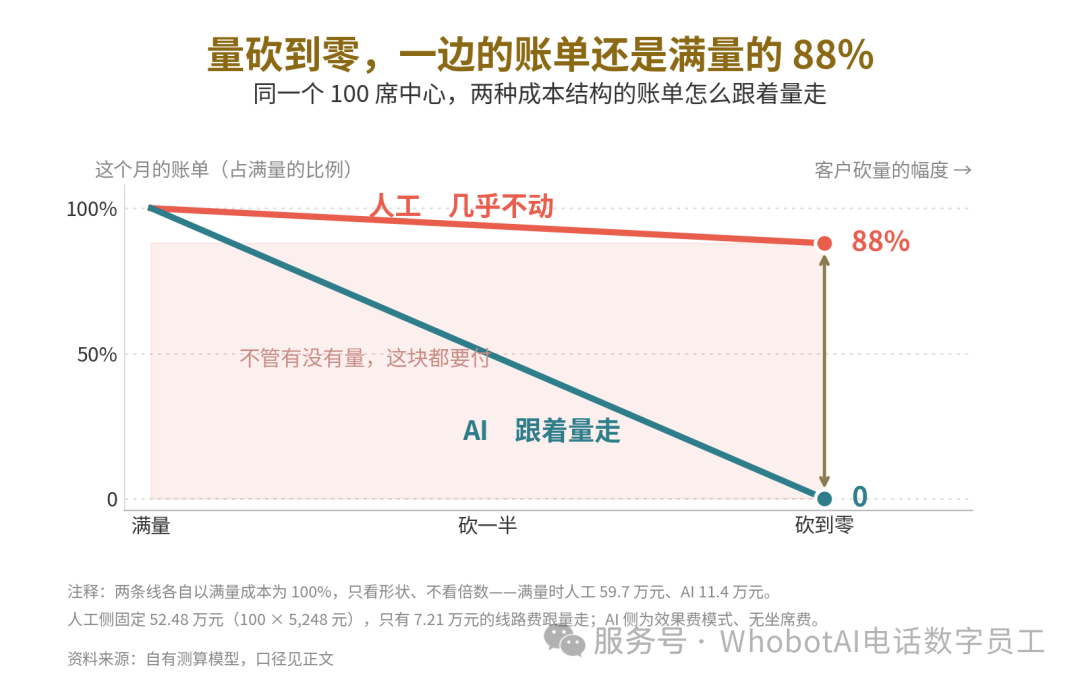
▲ 从同一个满量出发,量越往下砍,两条线分得越开——这就是固定成本与可变成本的区别
016300 这条线,四年没动过
我能查到的运营商侧客服外包招标,席均单价大多落在 6,000–6,400 元/席·月。中国联通潍坊市分公司那份投诉处理业务外包采购公告,白纸黑字:不含税单价最高应答限价 6,390.00 元/个/月。
关键不在这个数,在它的年份——那是 2021 年的文件。
四年过去,这条线基本没动。同期涨的是什么,每个做过工资表的人都知道。
而且是最低价中标。中国电信武汉的一次采购,前两名报价差了 0.056%——不是四舍五入的误差,是所有人都贴着地板在报。
贴着地板报价,说明报价里已经没有缓冲了。
02一个坐席的腾挪空间,1052 元
反过来看成本端。
一个坐席一个月要花的钱,按行业常见口径搭一遍,这笔账是这样的:
基本工资+绩效 3,200
社保公积金(企业部分,按足额实缴约 30%)960
工位、电脑、电费、场地 400
管理分摊(班组长、质检、培训、HR)600 |招聘与培训摊销 88
合计 5,248 元/席·月。
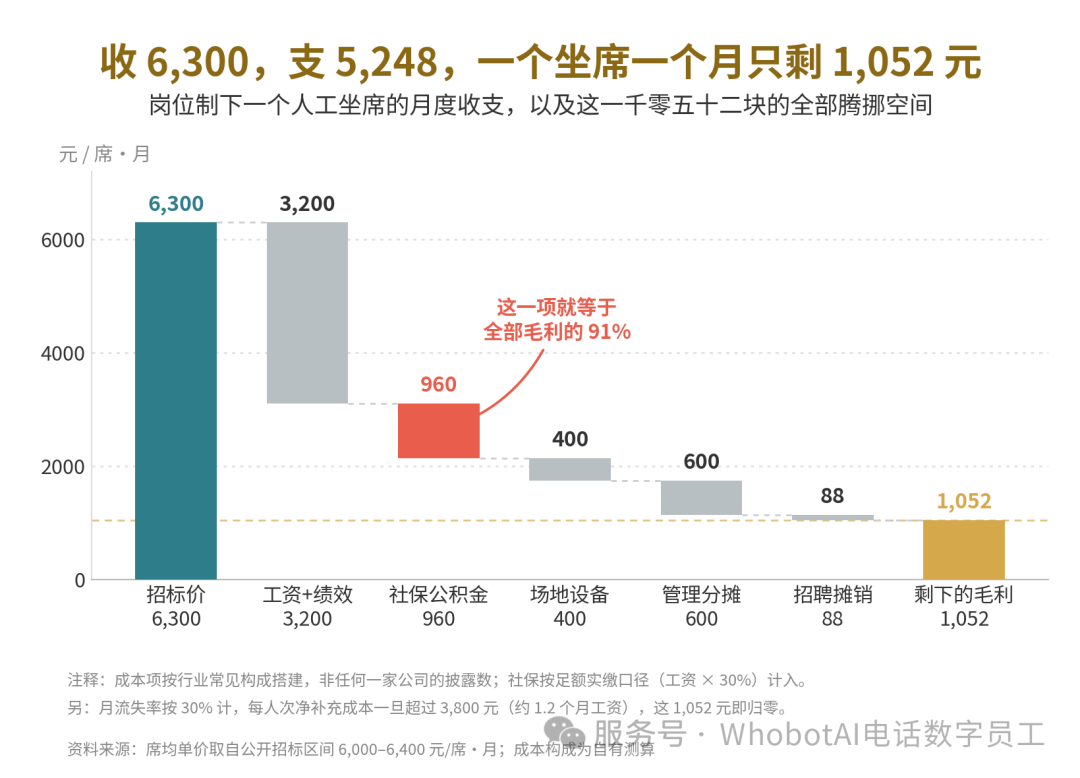
▲ 五项支出没有一项跟这个月打出多少个意向有关系
这个数真正的问题不是它大,是它硬。名单质量差、客户砍量、政策收紧不让拨打——不影响任何一行。五千二百四十八块,照付。
剩下的一千零五十二块,撑不住两件事。
第一件是社保足额实缴。最高法劳动争议司法解释二 2025 年 9 月 1 日施行,“约定不缴社保”的口子被彻底堵死。上图里那根红柱就是它——一个坐席一个月的社保公积金,等于它全部毛利的 91%。
过去行业里普遍不是按足额缴的,少缴的那部分本质上就是毛利的一部分来源。现在少缴多少就得补多少,一比一地从那 1,052 元里出。各家原来缴到什么程度我不去猜,只要知道杠杆有多长:原来哪怕只有三成没缴足,补上就是 288 元,吃掉毛利的 27%。
第二件是流失。呼叫中心的月流失率,行业口径普遍在 30% 上下。每补一个人要多少钱各家差得很远,我不拍——反过来算打平点更硬:
打平点
每人次净补充成本超过 3,800 元,岗位制就没有毛利了。3,800 元约等于一个坐席基本工资(3200元) 的1.2 倍——招聘费加两周培训期工资,再加上岗后一个月只有六成产能,很容易越过这条线。
这还没算 KPI 扣罚和账期占款。
03一个坐席的时间,一半没在通话
要往下算,得先知道这 5,248 元买到了多少通话。
按行业常见的外呼配置:一天拨 1,000 通,接通率 20%,一个月 26 天,得 5,200 通接通。平均通话时长按实测的 1.156 分钟算,一个月 6,011 通话分钟。而这个坐席在岗 8 小时 × 26 天 = 12,480 分钟。
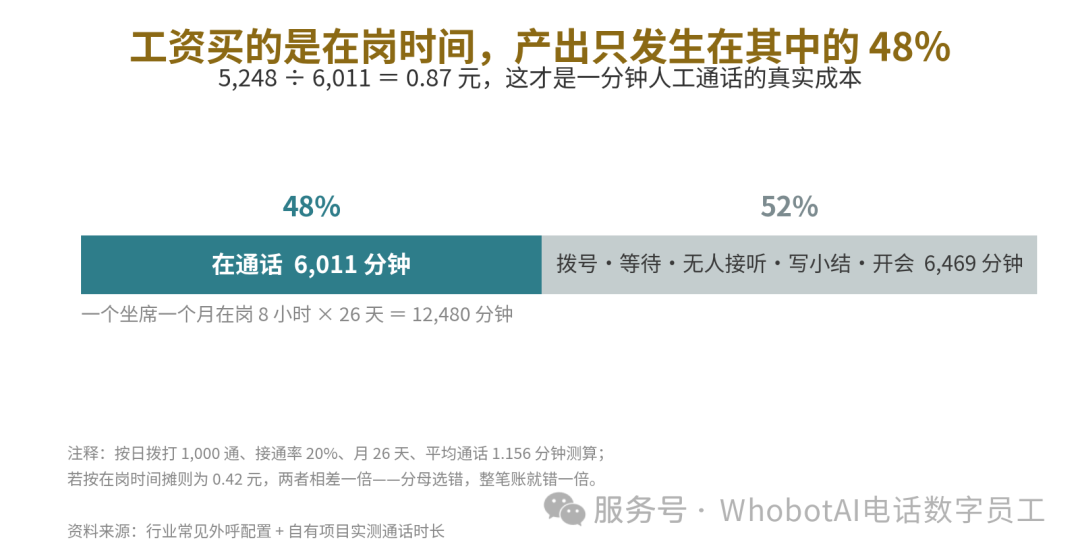
▲ 那 52% 一分钱不产出,但工资照付
所以真实的单位成本是 0.87 元/通话分钟。这个数比大多数人以为的高,因为分母不是在岗时间,是真正在说话的时间。
04计件制不是解药,是把亏损换了个位置
行业当然想过办法。最直接的一个:不按人月结算,按结果结算。
我们手上一个真实项目,客户给的计件价是:18 元,都是含线路的——做出来一单给多少钱,电话费自己出。
表面上风险转移了:做不出来就不给钱。但那 5,248 元的固定成本没有消失,它只是从甲方的账上挪到了乙方的账上。
一个计件价能不能做,取决于它隐含要求的意向率,这个可以直接反算。
反算一遍
18 元一单,含线路的人工成本是 0.87 + 0.12 = 0.99 元/分钟。18 ÷ 0.99 = 18.2 分钟,除以 1.156 分钟一通,就是 16 通接通出 1 单——意向率要做到 6.38%。
而这个项目的实测意向率,在 1.2% 到 2.2% 之间。差的不是一点,是五到六倍。
这不是说这些价定得不合理——它们就是市场价,行业里也确实在按这个价交付。差距出在分母上:一分钟人工 0.99 元,把门槛顶到了这个量级。
同一个价,换一套成本结构,门槛完全不是这个数。
05那为什么还有人干
因为那 18 元本来就不指望赚钱。
某运营商代理商 2026 年的口径:融合套餐佣金 200–300 多元一单,增值业务(云盘、彩铃这类)3–15 元一单,差 20 到 100 倍。上面那个品类,正好落在增值业务这一档。
只有推销更贵的套餐和开通新业务才有利润。 ——广州一家通信科技公司负责人
关键结论
亏的那一单,是赚钱那一单的入场券。
另一块钱来自地方政府。河北承德给呼叫中心的招商政策,每座席每月补贴 200–1,000 元,另有房租两免两减半、新设企业前三年地方留成税收全额返还。
这门生意的账,早就不在那张外包合同上了。
06AI 那边:0.87 对 0.07
先说清楚计费结构,两种模式二选一:
岗位制
坐席费 750 元/席·月 + 算力 0.07 元/分钟,每天打满 800 通
效果费制
算力 0.07 元/分钟 + 效果费按单结算,没有拨打上限,也没有坐席费
两种模式有一个共同点,也是最关键的一点:算力只在接通之后才计费。没人接、关机、空号、响两声挂掉——零成本。
回头看上一节那个 52%。人工那 52% 的非通话时间要发工资,AI 这边成本是零。同一件事,一边计入成本,一边不计入。这不是效率差异,是计费方式的差异。
摆在一起:
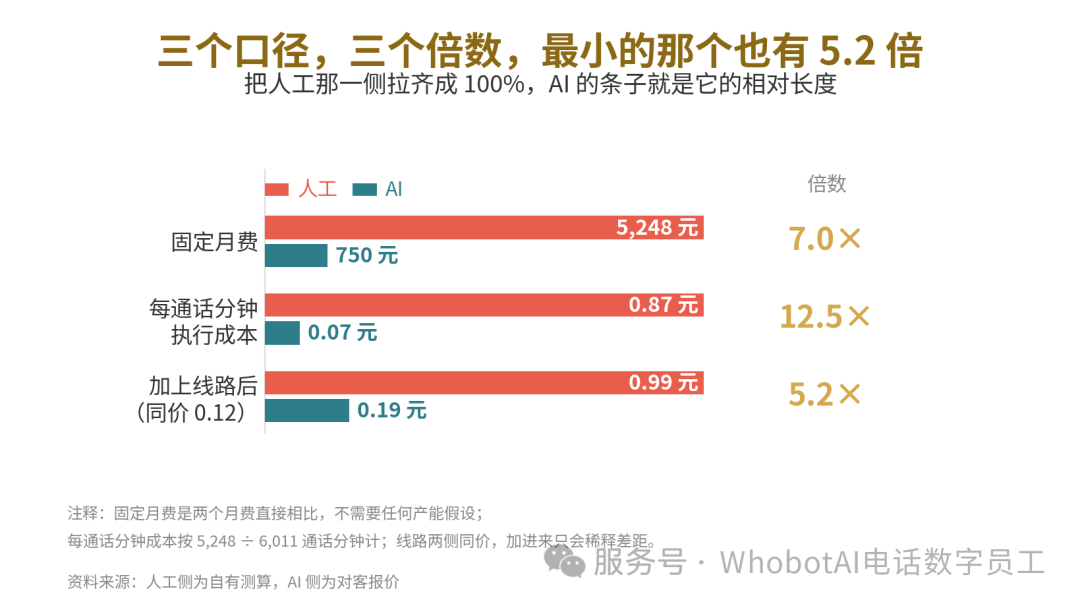
▲ 换哪个口径都一样,只是差多少的问题
口径对称了,上一节那张门槛表就能补完:
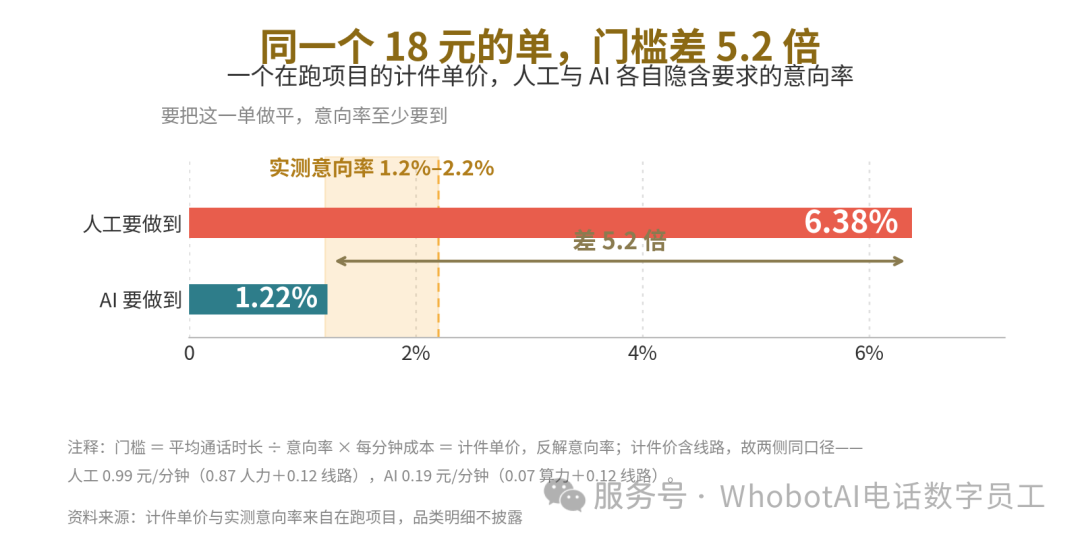
▲ 后两列比值恒为 5.23,就是 0.99 ÷ 0.19
07算整体的账:88% 固定,对 0% 固定
前面算的都是单位坐席的账。但真正决定一家公司死活的,是整体的账——这笔钱里有多少是不管发生什么都要付的。
拿一个 100 席的中心做流量翻番,跑一个月,月产出 11,440 单。
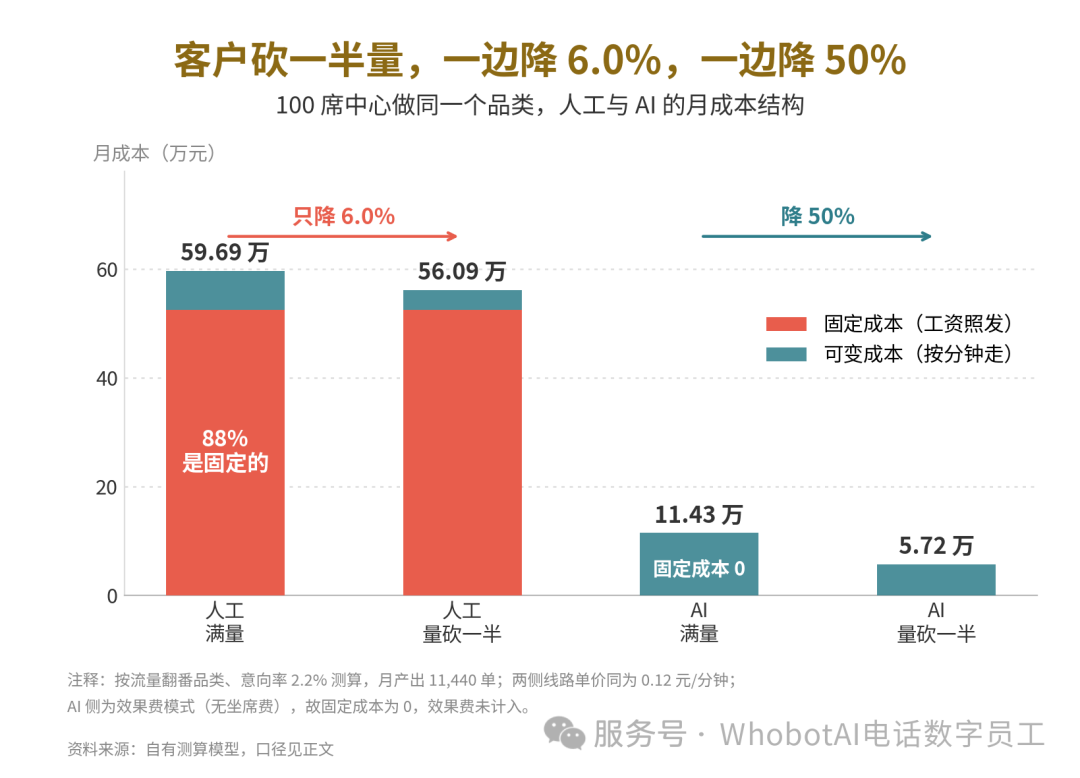
▲ 同一个坏消息,两种结构的反应完全不同
总成本 5.2 倍。但比这个倍数更重要的是后面这件事:客户下个月要是加一倍量,人工得再招 100 个人,招到能上岗约 30 天,一次性补充成本 38 万——而且这 100 个人一旦招进来,量掉了也不会自己消失;AI 加并发当天开,量掉了成本跟着掉。
这就是“从固定成本变成可变成本”的实际含义。它改变的不是某一个月的成本数字,是一家公司敢接什么单。
固定成本结构下,接一个不确定的单等于赌,赌输了成本还在账上趴着。可变成本结构下,同一个单可以先接下来试——试错的代价,从“一批人的工资”变成“一段分钟数”。
关键结论
BPO 这些年不敢碰新品类、不敢试新名单、只肯守着存量续标,根子在这儿。不是不想试,是试不起。
那敢接之后靠什么赢?两条曲线的形状其实是一样的:
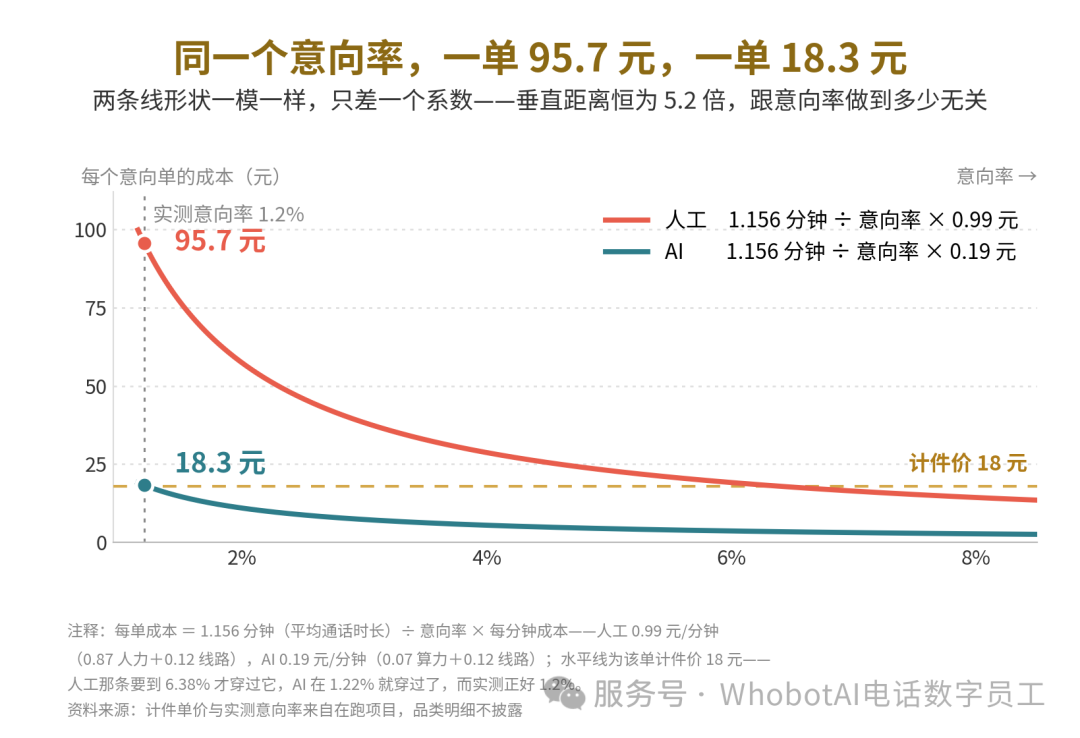
▲ 都是意向率的倒数,区别只在系数
所以意向率才是这条产业链真正的地基,不是 AI 也不是人。
早动的理由
所以早动的价值不是“早点省钱”,是早点把意向率这件事,放到一个系数只有 0.19 的结构上去做。
08收一收
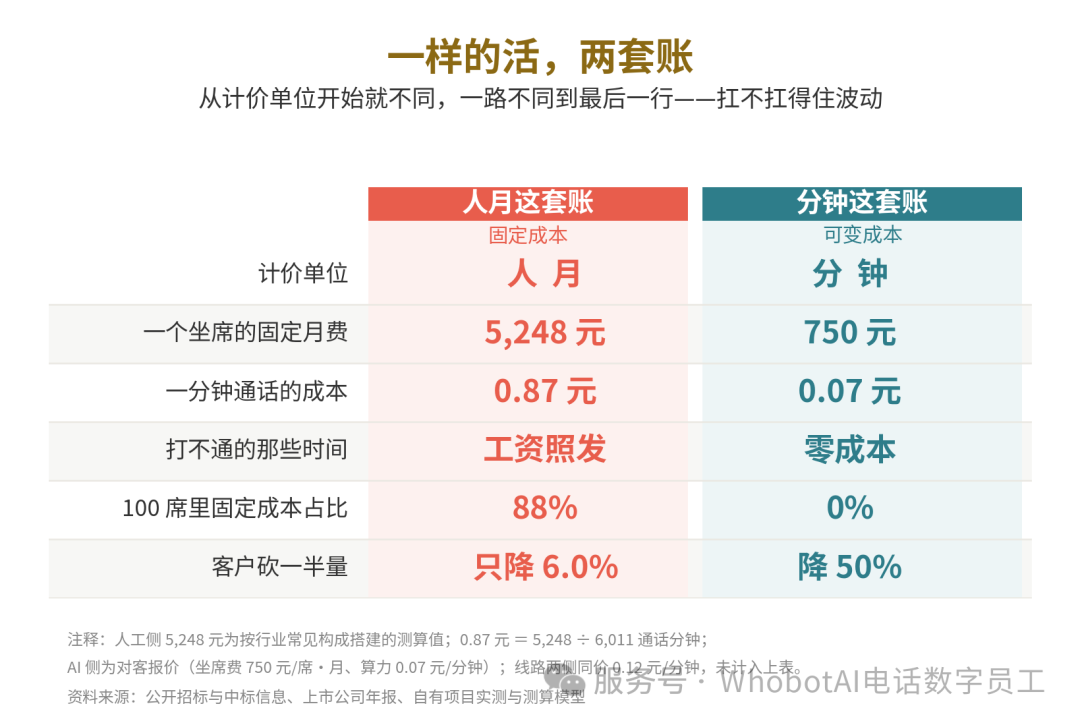
▲ 同一件活,从计价单位开始就是两套账
BPO 不是被 AI 打垮的。是“按人月卖”这个计价方式,先自己走到了头——收入端锁死在人月上,成本端锁死在工时上,中间那点差价被社保和流失填平了。
7 比 1 的差摆在那儿,谁都能算。
技术只是把系数从 0.99 换成 0.19,把固定成本换成可变成本。
剩下的活——名单、话术、意向判定口径——还得一分钟一分钟地做。
数据来源(截至 2026 年 8 月) 公开招标与中标信息:中国联通潍坊市分公司投诉处理业务外包采购项目公告(2021 年);中国电信武汉分公司相关采购中标公告 政策:最高人民法院劳动争议案件司法解释(二),2025 年 9 月 1 日施行 媒体调查与地方政策:新华社 2024 年 8 月关于通信营销与代理商的调查;运营商渠道佣金体系的公开财经报道(2026 年);河北承德呼叫服务产业座席补贴与税收返还政策(两个官方口径金额不一致,文中按区间给出) 自有项目实测:意向率与平均通话时长,来自我方 2026 年在跑项目的后台数据,未经第三方审计 口径说明:席均月全成本 5,248 元为按行业常见构成搭建的测算值,非任何一家公司的披露数;产能按日拨打 1,000 通、接通率 20%、月 26 天计,来自项目实测;线路费两侧同按 0.12 元/分钟计;社保按足额实缴口径(工资 × 30%)计入;流失补员未取固定值,改用打平点表述